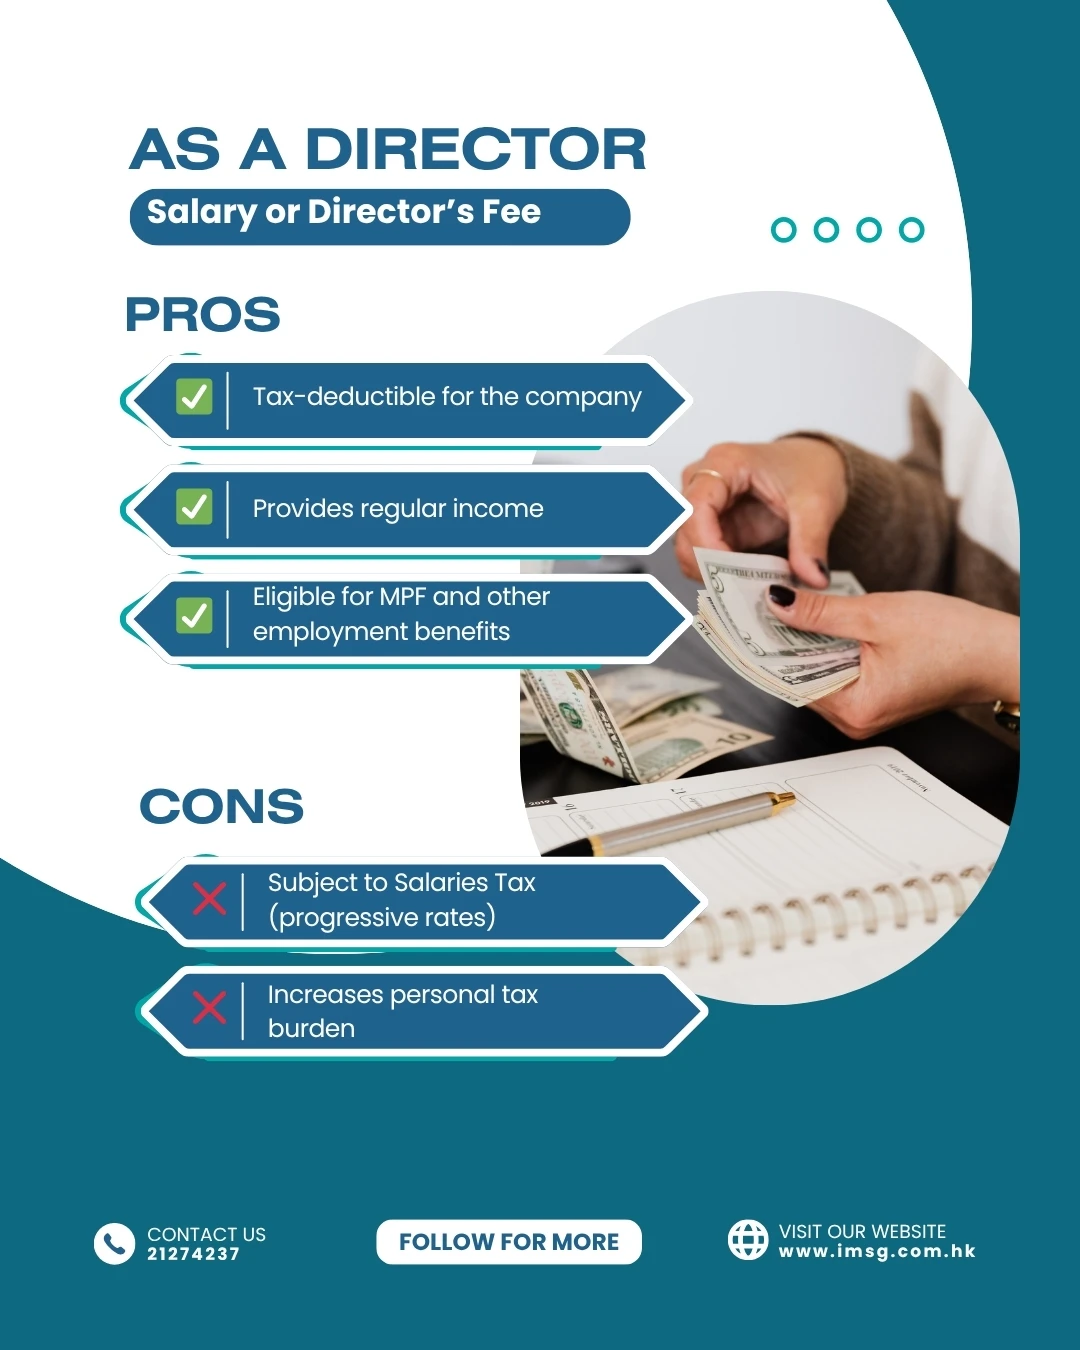
薪金、董事袍金及股息的法律、會計與稅務處理不同。款項應反映用途、公司財務狀況及所需批准。
分清兩種角色
董事管理公司並履行董事責任;股東則按股份及公司文件享有權利。同一人可以兼任兩者,但工作報酬及利潤分派須按實際用途記錄。
薪金與董事袍金
僱傭報酬和董事袍金可能有不同來源及申報問題,應保存僱傭或服務條款、付款授權、計算及付款證明。
收款人是董事或股東,不代表公司可自動扣稅,仍須符合開支及稅務規定。個人的薪俸稅及居住地責任亦須評估,僱主申報、強積金及僱傭要求應另行查核。
股息
股息屬分派,不能與工作報酬互換。是否可派,視乎股份權利、可供分派利潤及有效宣派或批准。銀行有現金,並不足以證明可合法派息。
應保存帳目、董事評估、決議及付款紀錄。股東不能隨時提取公司現金,不同股份類別也可能有不同權利。
現金、資產或股份分派各有影響及文件要求。按比例發股,不會因股東收到額外股份便提高其持股百分比。非現金分派或更改股份權利前,應取得意見。
私人公司的比較
| 問題 | 薪金或袍金 | 股息 |
|---|---|---|
| 用途 | 僱傭或服務報酬 | 按股東權利分派 |
| 證據 | 條款、批准、計算及付款 | 可分派利潤、股份權利、有效宣派及付款 |
| 公司稅務 | 扣除須作評估 | 分派並非一般薪金扣除 |
| 收款人 | 來源、職務及居住地均相關 | 收款人類別及香港、海外規定均相關 |
香港沒有一般股息預扣稅,不代表所有司法管轄區均免稅。法團收取外地收入可能須作 FSIE 分析,個人及法團收款人不能混為一談。
付款前
應請會計師按現有帳目及實際角色檢視方案。分派能力、股份權利或批准不明時,須取法律意見。付款前記錄決定,確保帳目及申報一致。